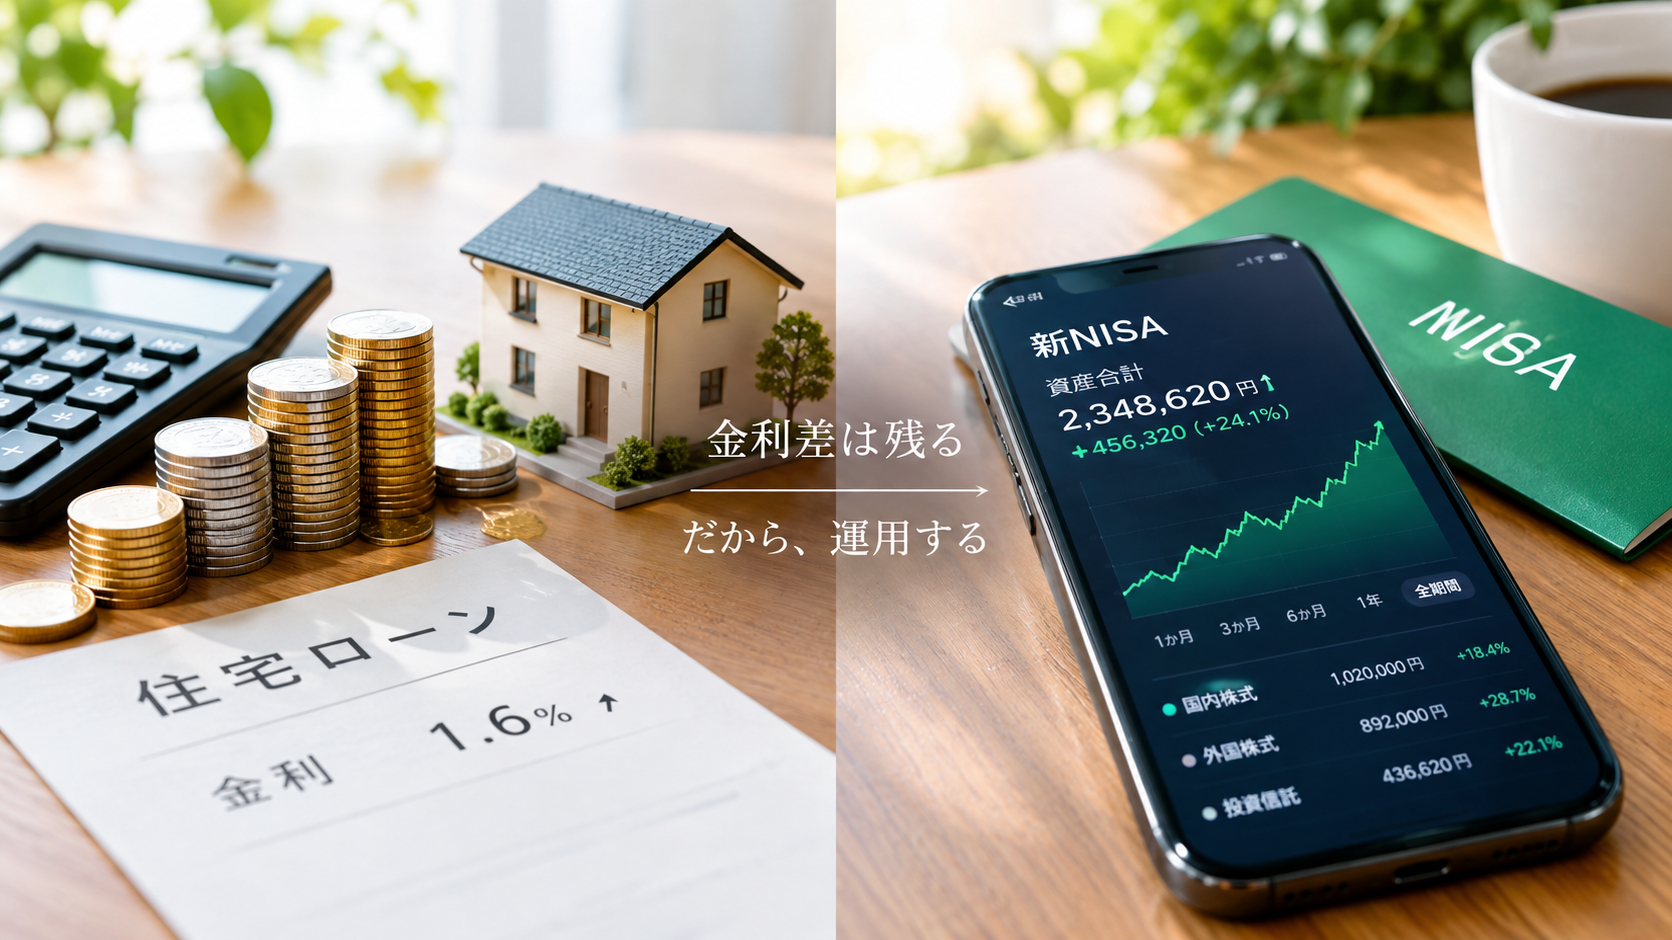
■ はじめに:「早くローンを返してラクになりたい」という感情の罠
「手元にまとまったお金ができたら、住宅ローンを繰り上げ返済して借金を減らすべき?」
「最近ニュースで『金利上昇』って聞くし、ローンを抱えたまま新NISAで投資を続けるのはリスクが高いのでは?」
住宅を購入した子育て世帯の多くが、「借金=悪」「金利アップ=恐怖」という感情から、早く繰り上げ返済をして安心したいと考えがちです。
しかし、結論からお伝えすると、利上げ局面に入った現在の日本においても「住宅ローンの繰り上げ返済」をするのは数学的に非常にもったいない選択です。
資産1億円を達成した我が家も、住宅ローンの繰り上げ返済は1円もしていません。今回は「金利上昇ニュースのカラクリ」と、なぜ繰り上げ返済をせず手元の資金を新NISAに回すべきなのか、その合理的理由を解説します。
■ ニュースの「変動金利上昇」に惑わされるな!基準金利と適用金利のカラクリ
まず整理しておきたいのが、「ニュースで流れる金利」と「実際に自分が払う金利」の違いです。
ニュースで「変動金利が2.5%〜2.8%に上昇!」と報じられるのは、商品の「基準金利(定価)」の話です。住宅ローンにはここから各金融機関による「優遇幅(割引)」が適用されます。
- 基準金利(定価): 約2.5%〜2.8%
- 優遇幅(割引): ▲1.8%〜▲2.0%程度
- 適用金利(実際の支払): 約0.5%〜0.8%程度
ネット銀行やメガバンクの優遇後の実質金利(適用金利)は、利上げ後でも0.5%〜0.8%台に収まっています。個人がこれほど低い金利で無担保に近い巨額の資金を調達できる制度は、世界中探しても住宅ローン以外にありません。
■ 資産1億円パパが「繰り上げ返済」を絶対にしない3つの理由
この「最強の低金利優遇」を活用し、慌てて返済しない理由は3つあります。
1. 団信(団体信用生命保険)が「最強の生命保険」になる
住宅ローンを組むと、原則として「団信」に加入します。万が一、一家の大黒柱死亡や高度障害などに見舞われた場合、住宅ローンの残高は全額ゼロになります。
繰り上げ返済をしてローン残高を減らしてしまうと、「万が一の時にゼロにしてもらえる保障の価値」を自ら削ってしまうことになります。手元に現金を残しておけば、万が一の際も家は無償で手に入り、残した現金やNISA資産はそのまま家族に遺せます。
👉 我が家が手厚い民間保険を捨て、団信と都民共済だけに絞った詳しいロジックはこちら。
【保険も金融商品】「安心」で買わない!資産1億円パパが都民共済(月2,000円)+団信だけに絞る合理的理由
2. 利上げ後も圧倒的!「金利差(スプレッド)」の勝利
住宅ローンの適用金利が0.6%〜0.8%に上がったとしても、新NISA等で全世界株式やS&P500に長期投資した場合の期待リターン(年5%〜7%程度)との間には、依然として4%以上の利回り差(スプレッド)が存在します。
- 繰り上げ返済する: 金利0.6%(100万円あたり年間約6,000円)の利息削減効果
- 新NISAで運用する: 年5%(100万円あたり年間約50,000円)の複利成長
100万円を繰り上げ返済して年間6,000円の利息を浮かせるくらいなら、その100万円を新NISAに入れて長期運用した方が、将来手元に残るお金の差は数百万円単位で開きます。
👉 「タイミングよりタイム」が投資の本質である理由はこちら。
【投資の本質】「いつ買うか」より「どれだけ長く置くか」!資産1億円パパが「タイミングよりタイム」を徹底する理由
3. 「流動性(手元現金)」を失うリスクを回避できる
一度繰り上げ返済として銀行に支払ってしまったお金は、急に現金が必要になっても二度と引き出すことができません。
子育て期は教育費や突然のケガ・病気、転職や育休による収入変化など、現金が必要になる場面が多々あります。現金をローンの返済に固定化してしまうと、手元資金が枯渇して生活が困窮するリスク(NISA貧乏ならぬ「ローン返済貧乏」)が高まります。
👉 「NISA貧乏」を回避し、正しい生活防衛資金を確保するルールはこちら。
【NISA貧乏を回避せよ】現金比率は何%が正解?暴落でも狼狽売りしない「生活防衛資金」の決め方と我が家のルール
■ 住宅ローン×新NISAの最適ロードマップ
繰り上げ返済をせず、家計の余力を最大化する我が家の3ステップは以下の通りです。
- 住宅ローン控除をフル活用する: 税制優遇を受けつつ、手元資金は極力出さない
- 手元に「生活防衛資金」を残す: 生活費の6〜12ヶ月分を確保して現金枯渇を防ぐ
- 残りの余剰資金を新NISAへ全自動で流す: 低金利で借りた状態を維持し、資産をマーケットで増やす
■ まとめ:「感情」ではなく「数字」で判断しよう
「借金を無くしたい」という心理的安心感はとてもよく分かります。しかし、ニュースの「金利上昇」に過剰反応せず、数字と仕組みで捉えれば、低金利の住宅ローンをゆっくり返しながら新NISAで運用を続ける方が、将来の家族の安心と選択肢を圧倒的に増やしてくれます。
- 「基準金利(定価)」ではなく「適用金利(割引後)」で現実を見る
- 団信という「無料の強力な生命保険」を最大限活用する
- 住宅ローン金利0.7%を消すより、新NISAで5%運用する方が圧倒的に得
- 手元現金の流動性を守り、万が一の事態に備える
繰り上げ返済を検討している方は、まずその資金を新NISAの積立口座に回し、「時間を味方につける運用」へシフトしてみませんか?
コメント