■ はじめに:毎月の「児童手当」、生活費に溶かしていませんか?
「毎月(あるいは隔月)で口座に振り込まれる児童手当、なんとなく生活費の口座に入れたまま使ってしまっている…」
「子どもの教育資金として貯金したいけれど、どこの口座にどう残せばいいか分からない」
子育て世帯にとって貴重な臨時収入である「児童手当」。しかし、管理ルールを決めずに放置していると、日々の生活費や雑費に紛れていつの間にか消えてしまいがちです。
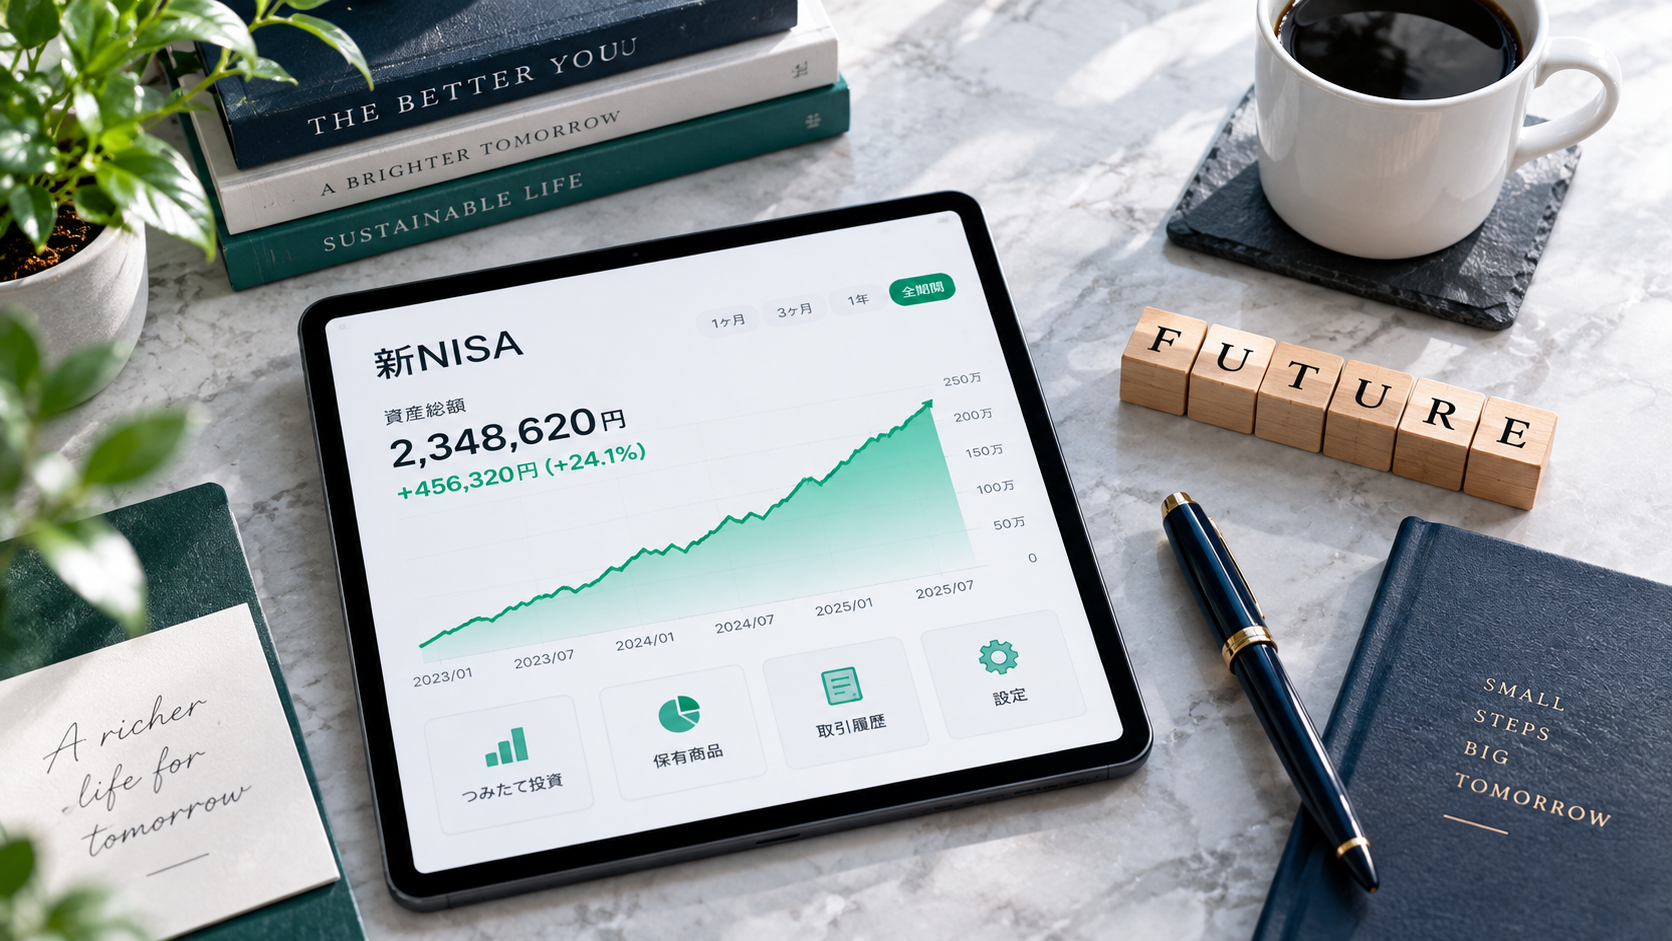
結論からお伝えすると、児童手当を生活費に溶かすのは今すぐやめて、親名義の「新NISA」で全自動運用に回すべきです。
2024年10月の制度改正により、児童手当は高校卒業(18歳の年度末)まで延長され、所得制限も撤廃されました。手元に入ってくる児童手当をそのまま新NISAで運用するだけで、18歳時点で「1人あたり約500万円以上」の教育資金を完全自動で準備することができます。
今回は、資産1億円パパが実践する「児童手当×新NISA」のシミュレーションと、1円も生活費に溶かさない全自動の仕組みづくりを解説します。
■ 2024年改正後:児童手当でいくらもらえる?
まずは、子ども1人あたり高校卒業までにもらえる児童手当の総額を整理しておきましょう。
- 3歳未満: 月15,000円(計 540,000円)
- 3歳〜高校生(18歳到達後の年度末): 月10,000円(計 1,800,000円)
- ※第3子以降は全期間月30,000円に増額
- 第1子・第2子の受給総額: 約234万円〜245万円
ただ銀行口座に置いておくだけでも約245万円の貯蓄になりますが、これに「時間(タイム)」と「複利効果」を掛け合わせるのが資産形成の鉄則です。
■ 【シミュレーション】そのまま貯金 vs 新NISA全自動運用
毎月支給される児童手当(月1万〜1.5万円)を、そのまま新NISA(全世界株式やS&P500などのインデックスファンド)で年利5%で運用した場合の差額を比較してみましょう。
| 運用方法 | 18年間での累積投入額 | 18才時点の総資産(想定) | 運用益(リターン) |
| 銀行口座で普通預金 | 約245万円 | 約245万円 | ほぼ0円 |
| 新NISAで積立運用(年利5%) | 約245万円 | 約435万〜500万円 | +約190万〜255万円 |
※3歳までの月1.5万円、以降月1万円を継続運用した場合の概算。第3子(月3万円)の場合は18年で1,000万円超に達します。
学資保険(元本割れリスクあり、年利1%未満)に加入するよりも、新NISAを活用する方が圧倒的に効率よく、インフレにも強い教育資金を作ることができます。
👉 我が家が「学資保険不要」と断言する詳しいロジックはこちら。
【教育資金の作り方】学資保険は不要!新NISA×三井住友カード(NL)で賢く準備する我が家の戦略
■ ジュニアNISA廃止後の正解は「親名義の新NISA枠」を使うこと
「ジュニアNISAが廃止されたから、子ども名義で投資できないのでは?」と疑問に思う方も多いですが、解決策はシンプルです。「親名義の新NISA(つみたて投資枠)」を教育資金枠として活用すればOKです。
- 18歳までの途中引き出しが自由: ジュニアNISAのような拘束がなく、大学入学や高校入試など必要なタイミングでいつでも一部解約できる
- 親の非課税枠(1800万円×2人=3600万円)を有効活用: 枠に余裕がある子育て世帯なら、子ども専用口座を分ける必要はありません
■ 1円も途切らせない!児童手当の「全自動積立」3ステップ
児童手当を「生活費に溶かさない」ためには、人間の意志力に頼らず仕組みで自動化することが絶対条件です。
Step 1:児童手当の振込口座を「自動送金対応の銀行」にする
公務員や一部地域を除き、児童手当は指定口座に振り込まれます。住信SBIネット銀行などを振込口座に指定し、支給日直後に「SBI証券(またはクレカ決済口座)」へ自動定額送金されるよう設定します。
Step 2:新NISAで「毎月の自動積立」をセットする
支給された児童手当の月額分(月1万円〜1.5万円)を、新NISAのつみたて投資枠で自動買付するように設定します。クレカ積立(三井住友カード等)を挟めば、さらにVポイントも勝手に貯まります。
👉 三井住友カード(NL)×SBI証券でポイントを二重取りする自動化設定はこちら。
【保存版】Vポイント経済圏を完全自動化!三井住友カード(NL)×SBI証券で毎月勝手にポイントが貯まる仕組み
Step 3:マネーフォワードで教育資金として可視化・放置する
口座を連携し、教育資金の積立状況をアプリで自動管理します。あとは設定したことを忘れて、ひたすら「タイム(投資期間)」を稼ぐだけです。
👉 「タイミングよりタイム」が投資の本質である理由はこちら。
【投資の本質】「いつ買うか」より「どれだけ長く置くか」!資産1億円パパが「タイミングよりタイム」を徹底する理由
■ まとめ:子どもの未来に「時間」という最高のプレゼントを
児童手当は、国が子育て世帯に与えてくれた「長期投資に最適な原資」です。
- 児童手当(約245万円)は生活費に溶かさず100%運用に回す
- 親名義の新NISA(つみたて投資枠)を活用し、全自動で積立設定を行う
- 18年の時間を味方につければ、1人あたり500万円以上の教育資金へ化ける
手元の児童手当を放置している方は、今すぐ全自動送金&積立の設定を行い、子どもの将来に圧倒的な選択肢を作ってあげませんか?
コメント