■ はじめに:「我慢の節約」では資産1億円は作れない
「都内に住んでいて、未就学児が2人いて、年間生活費が約400万円?」 そうお話しすると、よく「毎月もやしばかり食べて過酷な節約生活をしているんですか?」と驚かれます。
結論からお伝えすると、我が家は無理な我慢や極端な節約は一切していません。
子どもとのお出かけも楽しんでいますし、日々の食事の質を落としているわけでもありません。それなのに生活費を最適化できている理由は、たったひとつ。
「家計簿アプリを使って、家計と資産を完全に『見える化』しているから」です。
今回は、我が家が資産1億円を達成する過程で欠かせなかった、自動家計簿アプリ(マネーフォワード MEなど)を活用した「努力ゼロの家計管理術」を余すことなく公開します。
■ なぜ手書きの家計簿や自作エクセルは挫折するのか?
子育て世帯、特に乳幼児を抱えるご家庭で一番貴重なリソースは「時間」と「体力」です。
- レシートを取っておいて、夜子どもが寝た後にノートに転記する
- 毎月末にエクセルに数字を打ち込んで計算合わせをする
これらは、ワンオペ育児や夜泣き対応で疲弊しているパパ・ママにとって苦行でしかありません。僕自身も過去に何度か手書きやエクセルに挑戦しましたが、1ヶ月と続きませんでした。
育児中の家計管理において絶対守るべきルールは、「手動で入力をしないこと(完全自動化)」です。
■ 資産1億円達成者が実践する「家計簿アプリ」神活用術
我が家では「マネーフォワード ME」などの自動連携アプリを長年愛用しています。アプリを導入することで、家計管理の効率は100倍上がりました。
具体的な活用ポイントは以下の3点です。
1. 銀行・証券・カードの全連携で「総資産」を秒で把握
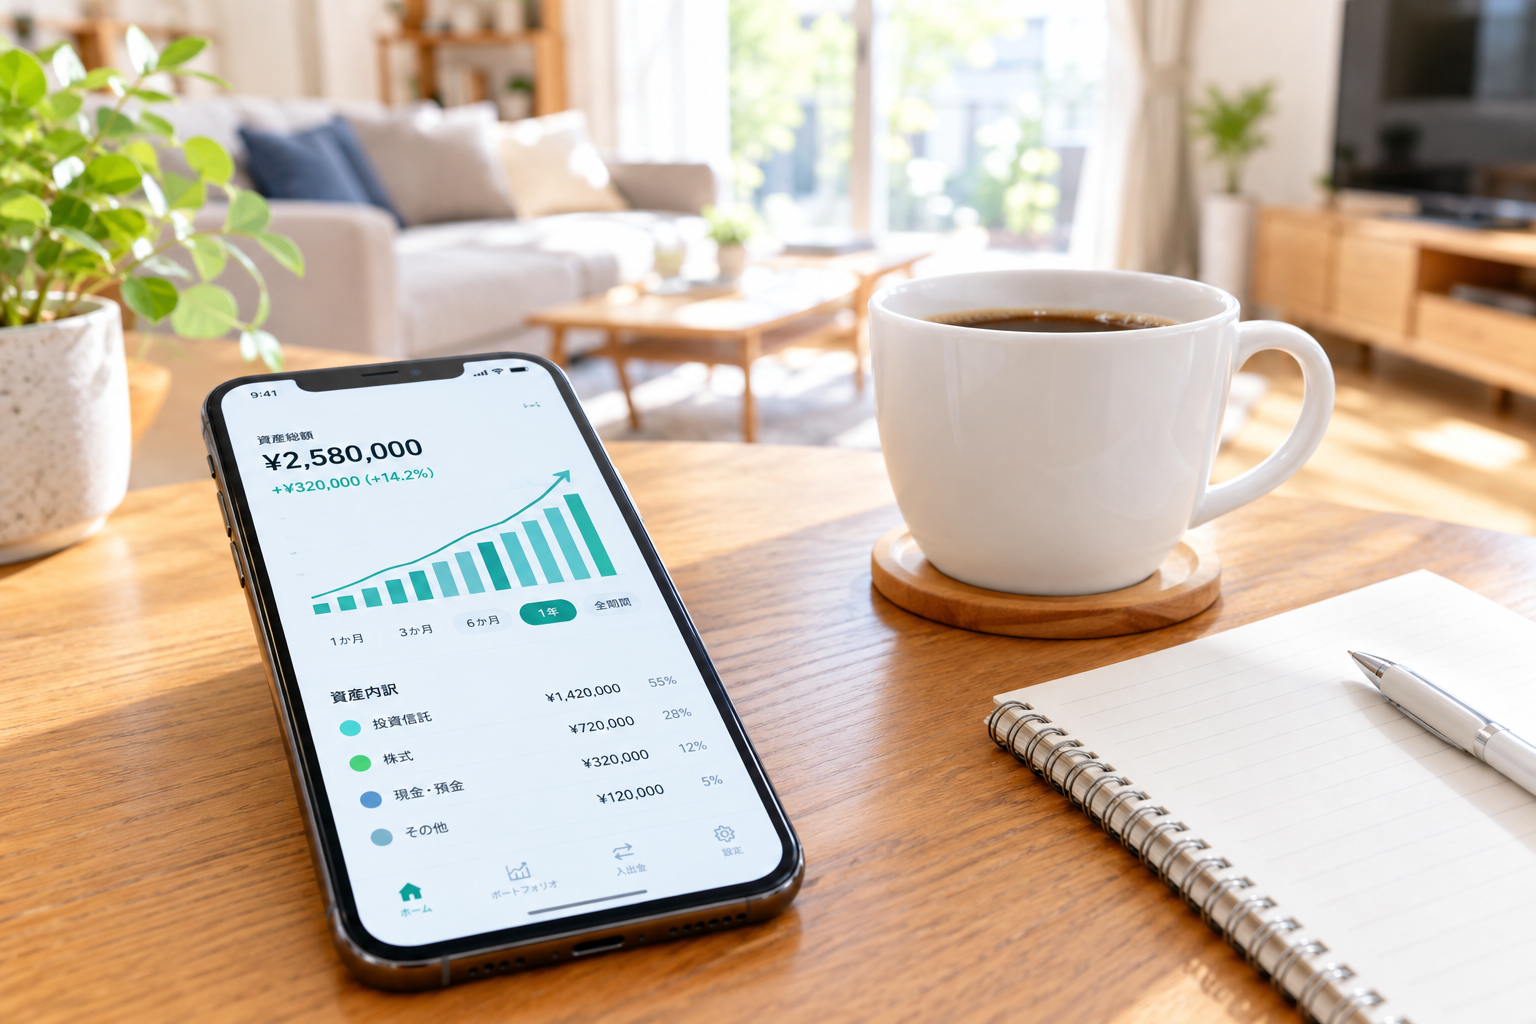
銀行口座、クレジットカード、電子マネー、そしてNISA口座などの証券口座まで、すべての金融機関をアプリに連携させます。 これにより、複数の口座を行き来することなく、「今、我が家にいくら資産があって、今月いくら使ったか」がスマホを開くだけで一目瞭然になります。
2. 「固定費の無駄」が自動で炙り出される
アプリに連携すると、毎月の支出が「通信費」「光熱費」「サブスク」などのカテゴリに自動で振り分けられます。 「使っていない動画配信サービスに毎月1,000円払っていた」「スマホ代が家族で月1万5,000円かかっていた」といった意識していなかった無駄(固定費)が勝手にグラフ化されて浮き彫りになるのです。
3. 投資資産の推移が「モチベーション」になる
預金だけでなく、新NISAや株式などの投資資産もリアルタイムで評価額が反映されます。 日々の節約や入金の成果が「資産総額の増加」として可視化されるため、ゲーム感覚で資産形成を楽しめるようになります。
■ 年間生活費400万円に抑えるための3ステップ
「家計簿アプリを入れても、どう改善すればいいか分からない」という方へ、我が家が実践した3ステップをご紹介します。
Step 1:まずは1ヶ月間、全口座を連携して「放置」する
最初から節約しようと気負う必要はありません。まずは手持ちのカードや口座をすべてアプリに連携し、1ヶ月間普通に生活してみてください。現状の支出の「クセ」を正確に知ることがすべてのスタートです。
Step 2:「固定費」だけを集中攻撃して削減する
1ヶ月分のデータが出たら、食費や日用品などの「変動費」ではなく、以下の「固定費」に目を向けます。
- 格安SIM(LINEMO、povo、ahamoなど)への乗り換え
- 不要な保険の解約・見直し
- 数ヶ月使っていないサブスクの解約
固定費は「一度見直せば、その後もずっと自動で節約効果が続く」のが最大の特徴です。これだけで毎月数万円の浮いたお金(投資原資)が生まれます。
Step 3:「使っていいお金(予算)」を決めてゆとりを持つ
固定費が最適化されたら、食費やレジャー費などの変動費には「今月はここまで使ってOK」という予算を設定します。 締め付けるのではなく「予算内なら自由に楽しんでOK」というルールにすることで、ストレスなく年間生活費400万円前後をキープできるようになります。
■ まとめ:家計の見える化はFIRE・資産形成の「第一歩」
資産1億円を作れた最大の勝因は、特別な投資手法を知っていたからではなく、「自分の家計の収支と資産の状況を1円単位まで正確に把握し続けていたこと」です。
家計の見える化ができていない状態での資産運用は、穴の開いたバケツに必死でお水を注いでいるようなものです。
まずは無料で使える家計簿アプリをインストールして、お手持ちのクレジットカードや銀行口座を1つ連携してみることから始めてみませんか?
その小さな一歩が、数年後の大きな資産作りの第一歩になります。
コメント