■ はじめに:「新NISA、どこで開設すべき?」問題
「子どもたちの教育資金や自分たちの老後資金のために、新NISAを始めたい」
「でも、SBI証券と楽天証券のどちらを選べばいいか分からない……」
資産形成を始めようとした時、最初につまずきやすいのが「証券口座選び」です。
結論からお伝えすると、クレジットカード(三井住友カード)を使ったクレカ積立によるポイント還元や資産の最大化を狙うなら「SBI証券」、画面の見やすさや手軽さを重視するなら「楽天証券」が正解です。
我が家も資産1億円を達成する過程で、主要なネット証券を実際に開設し、長年使い倒してきました。
今回は、未就学児2人を抱える子育て世帯の視点から、SBI証券と楽天証券のリアルな違いと、三井住友カードを活用したお得な活用法を分かりやすく解説します。
■ なぜ銀行や対面証券はNG?「ネット証券」一択の理由
比較に入る前に、絶対に知っておいてほしい前提ルールがひとつあります。
それは、「新NISAは必ずネット証券(SBIまたは楽天)で開設すること」です。
実店舗のある銀行や大手対面証券の窓口で口座を作ってしまうと、以下のような致命的なデメリットが生じます。
- 手数料が高い: 窓口では、証券会社側が儲かる高コストな商品(信託報酬が高いファンド)をおすすめされがちです。
- 取扱商品が少ない: ネット証券なら世界中の優良ファンド(オルカンやS&P500など)を格安で買えますが、銀行窓口では選択肢が極端に限られます。
子育てや家事で忙しいパパ・ママこそ、スマホひとつで手続きが完結し、クレカ積立でポイントも貯まるネット証券を選びましょう。
■ SBI証券 vs 楽天証券!徹底比較表
日本の二大ネット証券である「SBI証券」と「楽天証券」の主な違いをまとめました。
| 比較項目 | SBI証券 | 楽天証券 |
| 一番のおすすめ層 | クレカ還元・資産最大化を狙いたい人 | 画面の見やすさ・手軽さを重視する人 |
| クレカ積立 | 三井住友カード(Vポイント) | 楽天カード(楽天ポイント) |
| 投信保有ポイント | 高水準(投信マイレージ) | 条件達成時のみ支給 |
| アプリ・画面の操作性 | 多機能・中〜上級者向け | 直感的・初心者向け |
| 経済圏との連携 | 三井住友 / Olive / Vポイント | 楽天カード / 楽天銀行 / 楽天市場 |
■ 各証券会社の特徴とメリット
1. SBI証券:三井住友カード連携と「還元力」が圧倒的
SBI証券最大の強みは、「三井住友カードを使ったクレカ積立」と「投信マイレージ」による二重のポイント還元です。
- 三井住友カードでほったらかし積立: 毎月のNISA積立を三井住友カードで決済するだけで、自動的にVポイントが貯まります。現金で積み立てるよりも確実にポイント分お得になります。
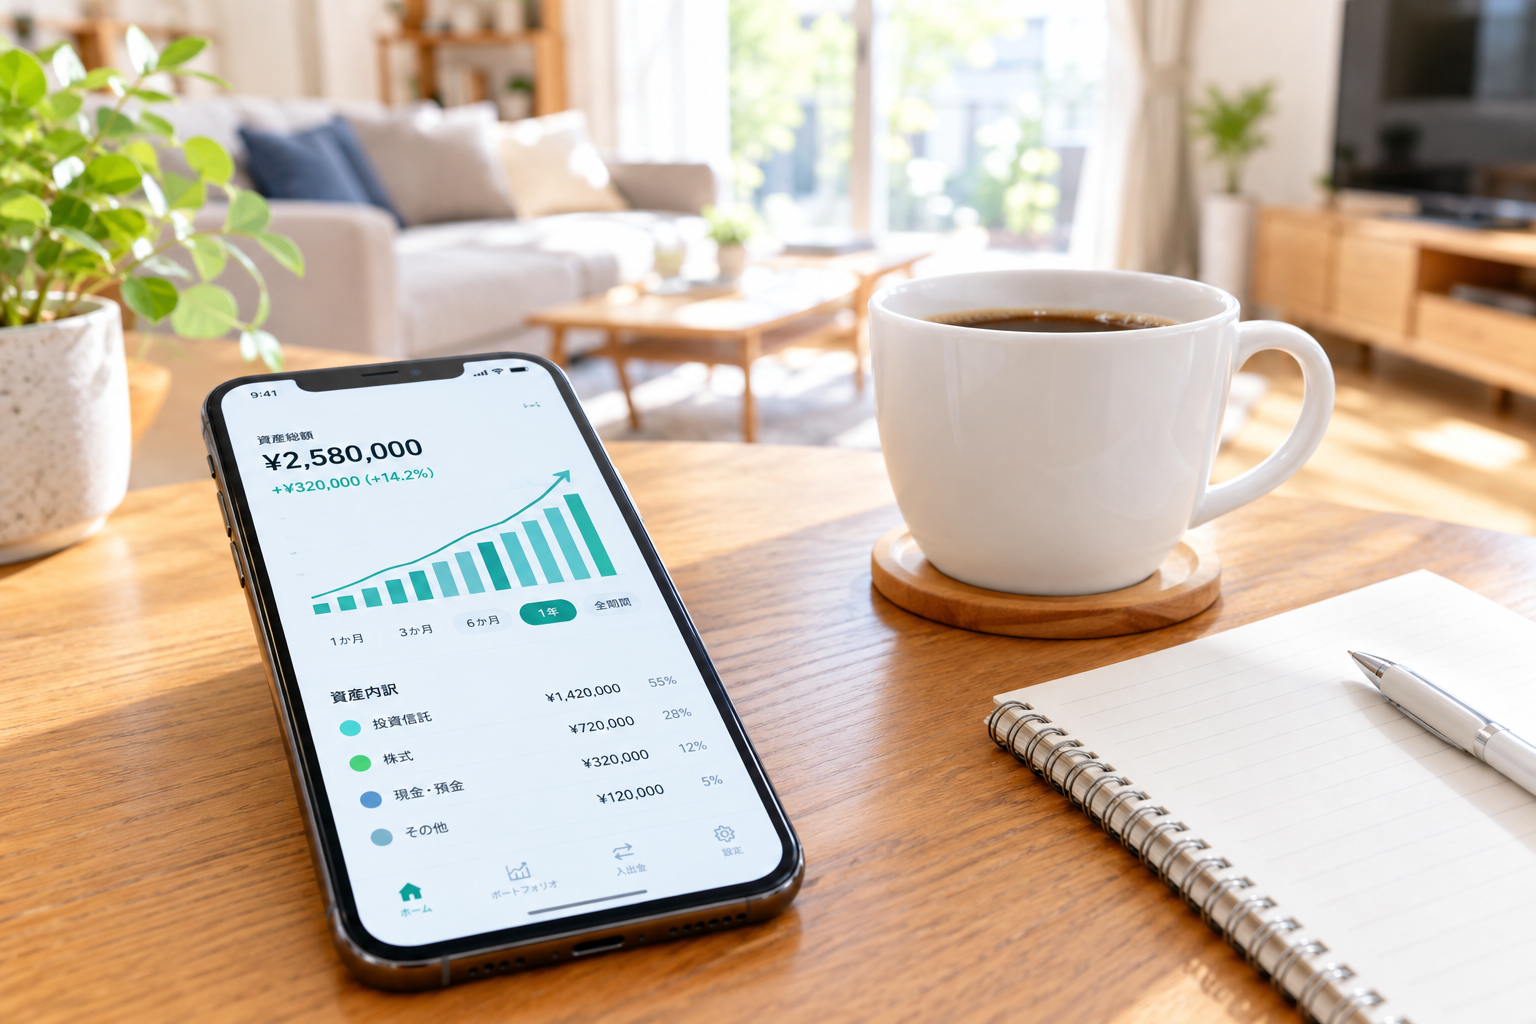
- 保有しているだけでポイントが貯まる: 投資信託を口座に置いておくだけで、毎月自動的にポイント還元(投信マイレージ)が行われます。何千万円、何億円と資産が増えていく長期運用では、このわずかな還元率の差が将来的に数万〜数十万円の差になって効いてきます。
- 貯まったVポイントの使い勝手が抜群: 貯まったVポイントはそのままNISA口座での再投資にも使えますし、日々の買い物や街のお店での支払いにも充てられます。
2. 楽天証券:圧倒的な「画面の分かりやすさ」と「使いやすさ」
楽天証券最大の強みは、投資初心者でも迷わない直感的なUI(画面設計)です。
- アプリの操作性が抜群に良い: スマホアプリ「iSPEED」やNISA専用画面が非常に洗練されており、購入や設定で迷うことがほとんどありません。
- 日常の買い物と連携しやすい: 普段から楽天市場や楽天Payを使っている方なら、生活感に密着した運用が可能です。
■ 資産1億円を作った我が家の結論:三井住友カード×SBI証券が最強
我が家では、以下のように考え方を整理して活用しています。
我が家の本命は「三井住友カード + SBI証券」の組み合わせ
長期的な資産形成のメイン口座としてはSBI証券をフル活用しています。理由は単純で、信託報酬最安クラスのファンドが揃っており、三井住友カードによるクレカ積立と投信マイレージを合わせた「総合的な還元率・コスト面」で一番有利だからです。
資産1億円を目指すうえで、「クレカ決済で着実にポイントを得て、1円でも無駄なコストを削る」という姿勢は欠かせません。これからSBI証券で新NISAを始めるなら、決済用に三井住友カードを作っておくのが最も効率的です。
「画面が難しそう」と迷うなら楽天証券で即スタートも大アリ
「SBIの画面は項目が多くて少し難しそう……」と感じて口座開設を後回しにしてしまうくらいなら、迷わず楽天証券を選んでください。使い勝手の良さは間違いなく業界ナンバーワンですので、途中で挫折するリスクを最小限に抑えられます。
■ まとめ:まずはクレカ作成&口座開設から一歩を踏み出そう
新NISAを活用した長期・積立・分散投資において、最大の武器は「時間(運用期間の長さ)」です。
SBI証券と楽天証券のどちらが良いか悩み続けて1ヶ月放置してしまうくらいなら、SBI証券で新NISAを始めて同時に三井住友カードを用意するか、直感でどちらかを選んで今日手続きに進む方がはるかに価値があります。
スマホとマイナンバーカードがあれば、オンラインで10分程度で申請可能です。
家族の未来に向けた「お金の土台作り」を、ぜひ今日から一歩進めてみてください!
コメント