■ はじめに:「1年も育休を取ったら収入が減って生活できない?」の誤解
「子どもが生まれたら長期間の育休を取りたいけれど、収入が激減して家計が破綻しないか不安……」
「育休手当(育児休業給付金)って給料の50%〜67%しか出ないんでしょ?」
男性の育児休業取得が推奨されるようになった一方で、お金に関する不安から長期育休に踏み切れないパパはまだまだ多いのが現実です。
しかし、結論からお伝えすると「最初の1ヶ月は実質手取り約10割、その後も通常勤務時の約8割以上」の手取り収入が維持されます。
資産1億円を達成し、現在1年間の男性育休を取得している我が家の実体験から言っても、育休期間は「収入が減るピンチ」ではなく、「人生で最も家計を劇的に改善できるチャンス(ゴールデンタイム)」です。
今回は、育休中の手取りが減らない仕組みと、1年間の育休中にやるべき家計最適化ロードマップを解説します。
■ なぜ手取りが減らない?「実質10割〜8割超」になる3つのカラクリ
「給付金は給料の67%(後半は50%)」と聞くと、収入が3〜5割も減るように思えますが、ここには大きな落とし穴があります。
1. 最初の1ヶ月は「実質手取り約10割(ほぼ100%)」がもらえる
制度改正により、育休開始から最初の1ヶ月間は実質的に『手取りの約10割(100%)』がカバーされます。「休みに入った瞬間に給料が落ちる」ということはなく、最初の1ヶ月は収入面のデメリットが実質ゼロで育休に入ることができます。
2. 育児休業給付金は「非課税」(所得税・住民税ゼロ)
通常のお給料からは所得税や住民税が引かれますが、育児休業給付金は非課税です。額面そのままが手元に入ってくるため、額面上の数字よりも手取り感がかなり高くなります。
3. 社会保険料(健康保険・厚生年金)が「免除」される
育休中は、給与天引きされていた社会保険料(約15%分)が免除されます。免除されても将来受給できる年金実績にはカウントされるため、損は一切ありません。
■ 【比較】額面30万円の場合の手取りシミュレーション
具体的に、月額給料(額面)30万円の会社員が1年間の育休を取った場合の手取り推移を見てみましょう。
| 期間 | 額面に対する給付率 | 額面金額 | 通常勤務時の手取り | 育休中の手取り | 実質手取り率 |
| 最初の1ヶ月 | 手取り引き上げ適用 | 30万円 | 約24万円 | 約24万円 | 約100%(10割) |
| 2〜6ヶ月目 | 67% | 30万円 | 約24万円 | 約20.1万円 | 約84% |
| 7〜12ヶ月目 | 50% | 30万円 | 約24万円 | 約15.0万円 | 約62.5% |
※賞与のタイミングで月末育休を取得した場合の社会保険料免除効果などを加味すると、年間を通した実質手取りはさらに上がります。
最初の1ヶ月は手取り約10割、その後半年間も8割以上が維持されるため、前半でしっかり家計の土台を立て直せば、後半で給付率が50%に下がっても痛手はありません。
■ 注意点:2年目の「住民税のタイムラグ」に注意
育休中のキャッシュフローで唯一気をつけたいのが「住民税」です。
住民税は「前年の所得」に対して課税されるため、育休中で給与が出ていなくても、前年働いていた分の住民税(普通徴収の納付書)が自宅に届きます。
「給付金の振り込み(初回は育休開始から約2〜3ヶ月後)」と「住民税の支払い」のタイミングが重なる時期があるため、給料の2〜3ヶ月分程度の生活防衛資金(現金)は必ず手元に残して育休に入りましょう。
■ 1年間の育休中にやるべき「家計の自動化」3ステップ
時間にゆとりができる1年間の育休期間こそ、一生モノの「お金の仕組み」を構築する最高のタイミングです。我が家が育休中に実践した3ステップを紹介します。
Step 1:固定費(保険)の徹底断捨離
仕事に追われている時は後回しにしがちな「固定費の見直し」を断行します。特に、不要な民間保険を解約し、最安の保障体制へ移行するだけで毎月数万円が浮きます。
👉 我が家が手厚い生命保険を捨て「都民共済(月2,000円)+団信」だけに絞った理由は以下の記事で解説しています。
【保険も金融商品】「安心」で買わない!資産1億円パパが都民共済(月2,000円)+団信だけに絞る合理的理由
Step 2:家計簿の自動化
夫婦で毎月「何にいくら使ったか」を議論するのは時間の無駄です。マネーフォワードなどのアプリを導入し、クレジットカードと口座を連携して家計管理を100%自動化します。
👉 我慢ゼロでストレスなく口座残高が増える「家計自動化」の具体的手順はこちら。
【我慢ゼロ】都内・子育て世帯でも資産1億円を作れた「家計の見える化」全テクニック
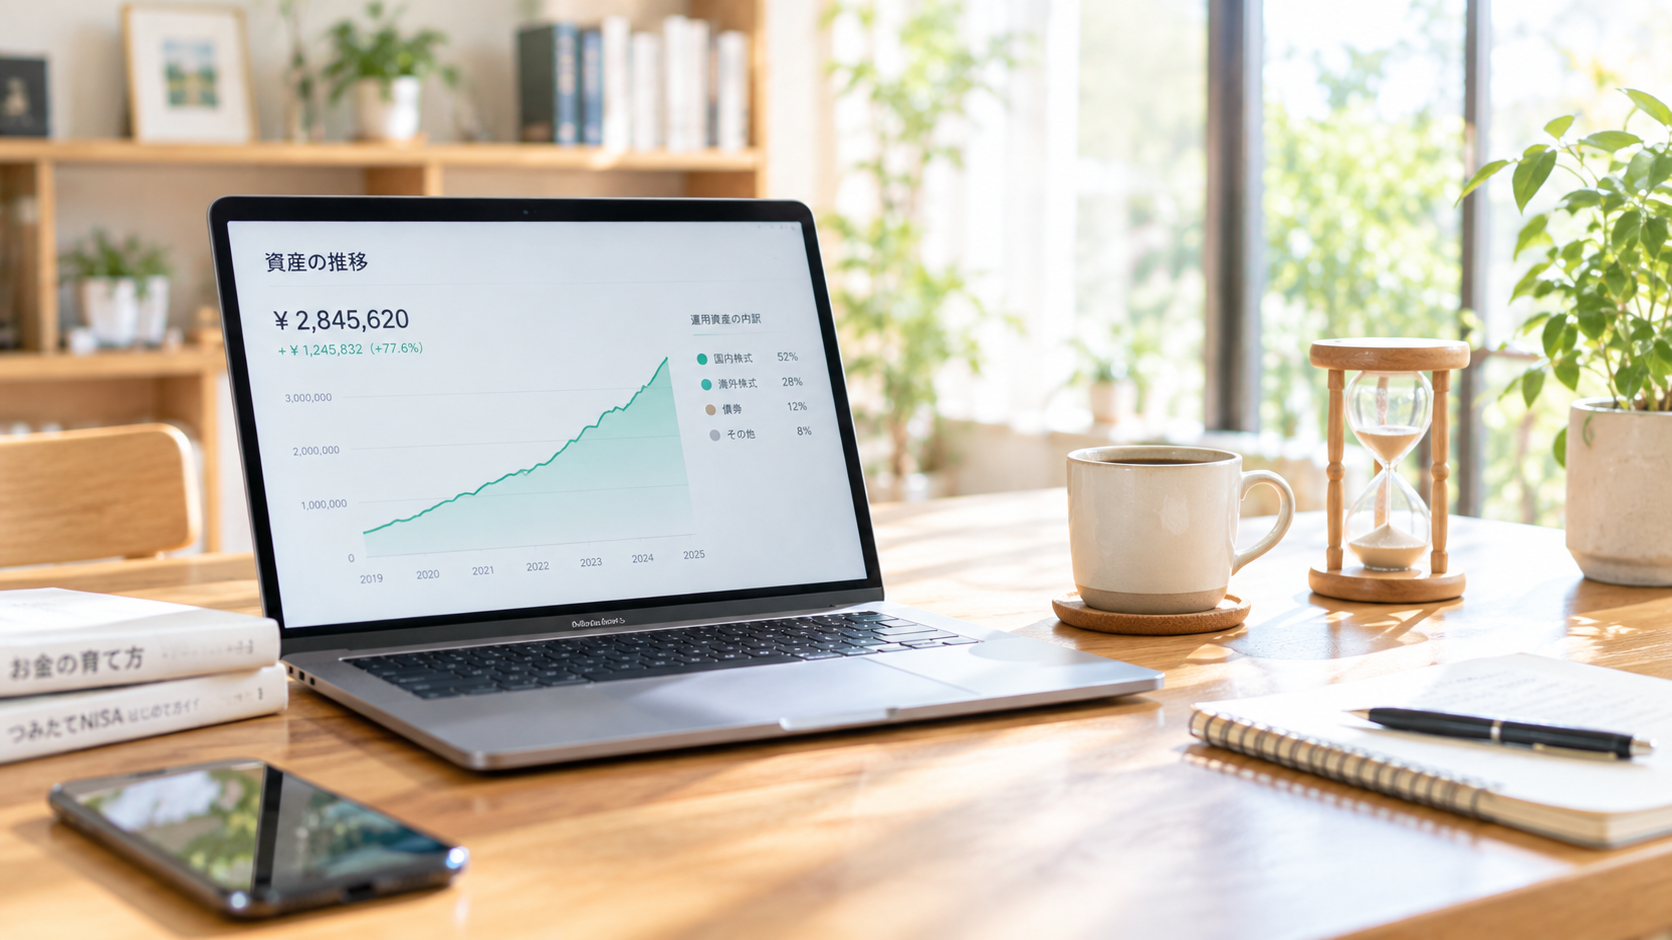
Step 3:浮いた固定費を「新NISA」に全自動投入
固定費削減で浮いた毎月3万〜5万円を、そのまま新NISAのクレカ積立(自動運用)にセットします。子どもの教育資金づくりもこれで完了です。
👉 学資保険を使わず、新NISAで賢く教育資金を作るシミュレーションはこちら。
【教育資金の作り方】学資保険は不要!新NISA×三井住友カード(NL)で賢く準備する我が家の戦略
■ まとめ:育休は「家族との時間」と「将来の資産」を同時に得る人生のボーナス期
男性が1年間の育休を取ることは、決してキャリアや資産形成のハンデにはなりません。
- 制度を正しく知れば、最初の1ヶ月は手取り約10割、その後も約8割残る
- 夫婦で育児に集中しながら、じっくり家計を最適化できる
- 浮いた時間で「自動でお金が増える仕組み」を完成させる
仕事から一度離れて家計の土台を完璧に整えれば、復職後の資産形成スピードは育休前と比べて圧倒的に加速します。
これからパパになる方は、ぜひ「長期間の育休」という選択肢を前向きに検討してみてください!
コメント