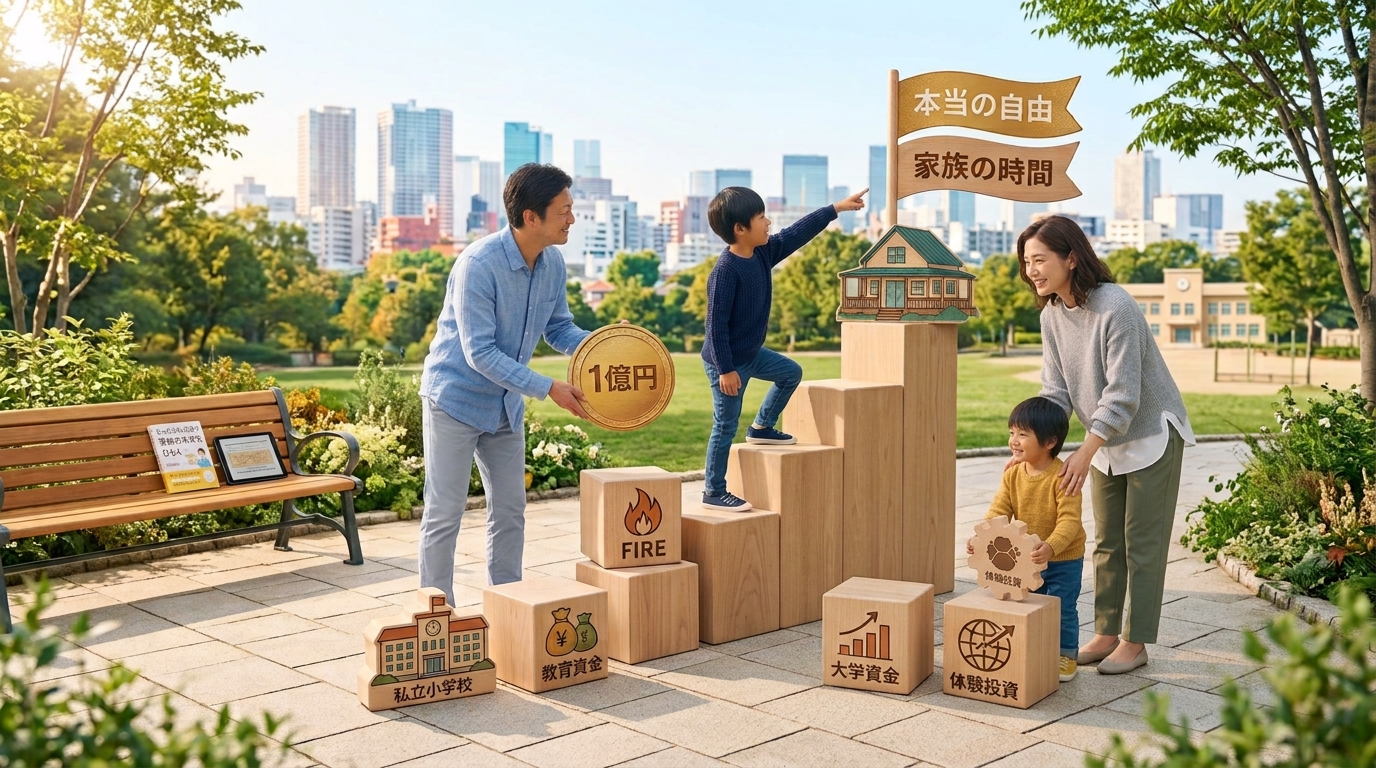
■ はじめに:教育費への不安、どう乗り越える?
「FIREを目指したいけれど、子どもの教育費を考えると踏み切れない」 「私立小学校や大学費用まで考慮したら、資産が足りなくなるのでは?」
子育て世帯が資産形成を進める中で、最も大きな壁となるのが「教育費の不確定さ」です。
我が家でも、男の子2人の将来や私立進学の選択肢を考える中で、何度もこの課題に向き合ってきました。
今回は、全8回のロードマップを実践する中で我が家が辿り着いた、「教育費の不安を解消しつつFIREを達成する具体策」を包み隠さずお話しします。
■ 子育て世帯が陥りがちな「教育費の3大罠」
教育費の不安に押しつぶされそうな時、まずは以下の罠にはまっていないかチェックしてみてください。
- 1. 学資保険だけに頼ってしまう 昔ながらの学資保険は安全性が高い反面、インフレに弱く増え幅も限定的です。新NISAなどを活用した運用とのバランスが重要になります(こちらの記事で詳しく解説しています)。
- 2. 教育資金と老後・FIRE資金を完全に別居させる 「教育費は絶対に手をつけてはいけない」とガチガチに分けすぎると、資産全体の効率(複利効果)が著しく低下します。
- 3. 私立進学=即FIRE断念と思い込む 教育費の上限を見極め、固定費の最適化と資産運用を正しく組み合わせれば、私立への道とFIREの両立は十分に可能です。
■ 我が家が実践した「教育費×FIRE」両立の3ステップ
1. 新NISAの「非課税枠」を最大活用する
子ども名義の運用や学資保険だけに絞るのではなく、親の新NISA枠(最大3,600万円)をフル活用して非課税で効率よく資産を増やします。必要な時期に合わせて一部を取り崩す戦略が最も効率的です。
2. 「見栄の教育費」をカットし、「体験」に投資する
高額なブランド塾や周りに合わせた習い事など、世間体による支出を見直しました。代わりに、家族での体験や子どもの好奇心が伸びる分野に集中投資しています。
3. 「いつでも働ける」という人的資本の余白を残す
FIRE達成後も、完全に収入をゼロにする(完全FIRE)必要はありません。心地よい範囲で細く長く稼ぐ「サイドFIRE」のスタイルをとることで、教育費の突発的な増加にも柔軟に対応できます。
■ まとめ:子どもの選択肢も、自分たちの自由も諦めない
「子どもがいるからFIREは無理」と諦める必要はありません。
大切なのは、見栄の支出を削り、正しい運用を行い、家族にとって本当に必要な教育費を見極めることです。
資産1億円と時間・心のゆとりを手に入れた今、僕たちが心から実感しているのは「親が笑顔でゆとりを持っていることこそが、子どもにとっても最高の環境になる」ということです。
あなたの家族に合った最適なバランスを、ぜひ今日から探してみてください。
コメント